記事番号: 1-4656
公開日 2026年10月29日
【1】固定資産税の課税面積(土地)の変更について 旧八幡浜市内に限る
令和9年度から旧八幡浜市内全域の土地の課税面積が、国土調査前の「旧地積」から国土調査後の「新地積」に変更となります。
↓
| 「旧地積」とは → 地租改正時代の測量技術が低いもの【実際の面積と異なる】 |
| 「新地積」とは → 国土調査による測量技術が高いもの【実際の面積】 |
↓
令和8年度までの課税面積は「旧地積」or「新地積」 どちらを適用している?
↓
| 課税地目 | 適用している課税面積 |
|---|---|
| 建物敷地、駐車場及び更地等の宅地 | 「旧地積」と「新地積」を比較して小さい方を適用 |
| 田・畑・山林 | 「旧地積」を適用 |
↓
なぜ、実際の面積である「新地積」で課税していないの?
↓
|
国土調査後の「新地積」は「旧地積」よりも大きくなる傾向があります。 そのため、国土調査が完了した地域でのみ「新地積」で課税すると、未調査の地域より税負担が大きくなります。 これでは、納税者間での不均衡が生じるので、国土調査が開始された昭和55年以降、旧八幡浜市においては、全域の国土調査が完了するまで、上表のとおりの取扱としています。 なお、旧保内町においては、合併以前に国土調査が完了していたため、既に「新地積」での課税となっています。 |
↓
| 令和6年度に旧八幡浜市内の全域で国土調査が完了 |
↓
| 令和8年中に旧八幡浜市内の全ての土地において「新地積」の登記が完了 |
↓
| 令和9年度から旧八幡浜市内一斉に「新地積」での課税が開始 |
↓
| 「新地積」は「旧地積」よりも大きくなる傾向が… |
↓
| 結果、増税となる可能性が… |
↓
| 令和9年度のおおよその税額試算は下の【3】を参照 |
【2】都市計画税の廃止について 旧八幡浜市内に限る
令和9年度から旧八幡浜市内の一部の地域にて課税されていた「都市計画税」が廃止になります。
|
都市計画税は、旧八幡浜市の中心部における都市再生整備事業に活用するため、旧八幡浜市内の一部の地域において、固定資産(土地又は家屋)を所有する方々に、その固定資産税の課税標準額に税率「0.15%」を掛けたものを都市計画税として課税してきました。 しかし、令和9年度から【1】のとおり新地積課税が開始されることに伴い、増税による納税者負担が増すことが想定されます。 そこで、少しでもその負担を減らすため、同じく令和9年度から都市計画税を廃止することが令和8年3月定例会(市議会)において決定(可決)されました。 |
【3】課税面積(土地)の変更及び都市計画税の廃止による令和9年度の税額試算について 旧八幡浜市内に限る
【試算例】
「旧地積」が「200㎡」、「新地積」が「300㎡」の宅地で、令和8年度の固定資産税が「14,000円」、都市計画税が「3,000円」だった場合
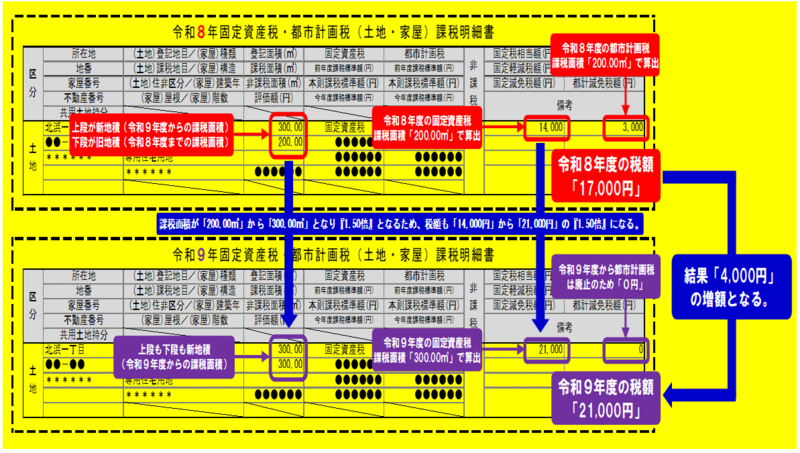
【試算額】
[固定資産税について]
課税面積が「旧地積」の「200.00㎡」から「新地積」の「300.00㎡」となり、課税面積は『1.50倍』となります。
そのため、税額も「14,000円」の『1.50倍』となり、「21,000円」となります。
■ 計算式 → 14,000円 × 300.00㎡ ÷ 200.00㎡ = 21,000円
[都市計画税について]
令和9年度から廃止となるため、「0円」となります。
↓
| 【令和8年度】固定資産税:14,000円 都市計画税:3,000円 計:17,000円 【令和9年度】固定資産税:21,000円 都市計画税: 0円 計:21,000円 |
↓
| 結果、4,000円(21,000円-17,000円)の増額 |
(注2)税額等の確認は、電話対応不可となっています。
恐れ入りますが、まずは令和8年4月に納税通知書と一緒に送付した「令和8年固定資産税・都市計画税(土地・家屋)課税明細書」にて、ご自身でご確認ください。
なお、明細書を紛失された場合、八幡浜庁舎2階・税務課にて「全資産証明書(手数料:300円)」が発行できますので、そちらにてご確認ください。
【4】令和9年度から新たに納税通知書が届く方がいます!?
固定資産税には、同一市町村内に同一人が所有する全ての土地の課税標準額の合計が30万円(家屋は20万円、償却資産は150万円)に満たない場合には、課税されない「免税点未満」という制度があります。
そのため、令和8年度までは課税されていなかった方についても、新地積課税の開始により新たに課税されるケースが存在しますので、ご注意ください。
【令和9年度から新たに課税されるケース】
八幡浜太郎さんは、八幡浜市内に以下の表にある固定資産(土地2筆のみ)を所有しています。
この八幡浜太郎さんを例に、令和9年度から新たに課税されるケースをご説明します。
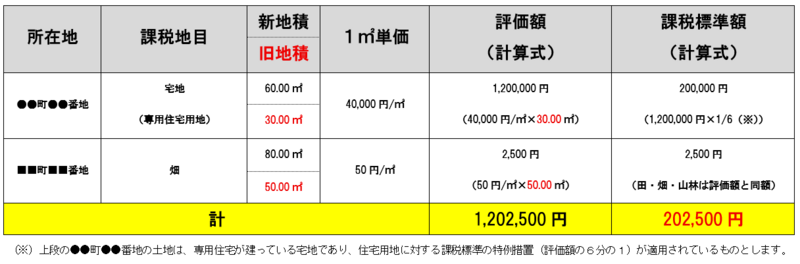
令和8年度までは旧地積課税のため、評価額及び課税標準額は上表の(計算式)のとおりとなり、八幡浜太郎さんが所有する土地の課税標準額の合計は「202,500円」で30万円に満たないため、固定資産税及び都市計画税は課税されておらず、納税通知書も送付していません。
しかし、令和9年度から新地積課税が開始されることにより、課税標準額の合計は下表のようになります。
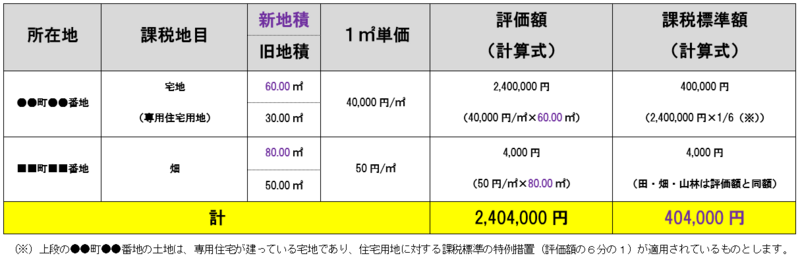
令和9年度の課税標準額の合計は「404,000円」となり30万円を上回るため、八幡浜太郎さんは、令和9年度から固定資産税が課税されます。
↓
| 【令和9年度の固定資産税】課税標準額 × 税率 = 404,000円 × 1.40%≒ 5,600円(100円未満切捨) |
↓
|
結果、八幡浜太郎さんには、 令和9年4月に令和9年度分の納税通知書(5,600円)が届きます。 |
(注)恐れ入りますが、税額等の確認は電話対応不可となっています。
八幡浜庁舎2階・税務課にて「全資産証明書(手数料:300円)」が発行できますので、そちらにてご確認ください。
この記事に関するお問い合わせ
総務企画部 税務課 固定資産税係
郵便番号:796-8501
住所:愛媛県八幡浜市北浜一丁目1番1号
TEL:0894-21-0405
FAX:0894-22-5990
E-Mail:zeimu@city.yawatahama.ehime.jp